01 / LA IDEA EN UN MINUTO
Más ventas pueden ampliar el problema.
Una campaña puede traer pedidos y aun así empeorar la situación del proyecto. Ocurre cuando el margen que dejan no compensa el coste de conseguirlos, o cuando el dinero vuelve demasiado tarde para pagar lo que ya has comprometido.
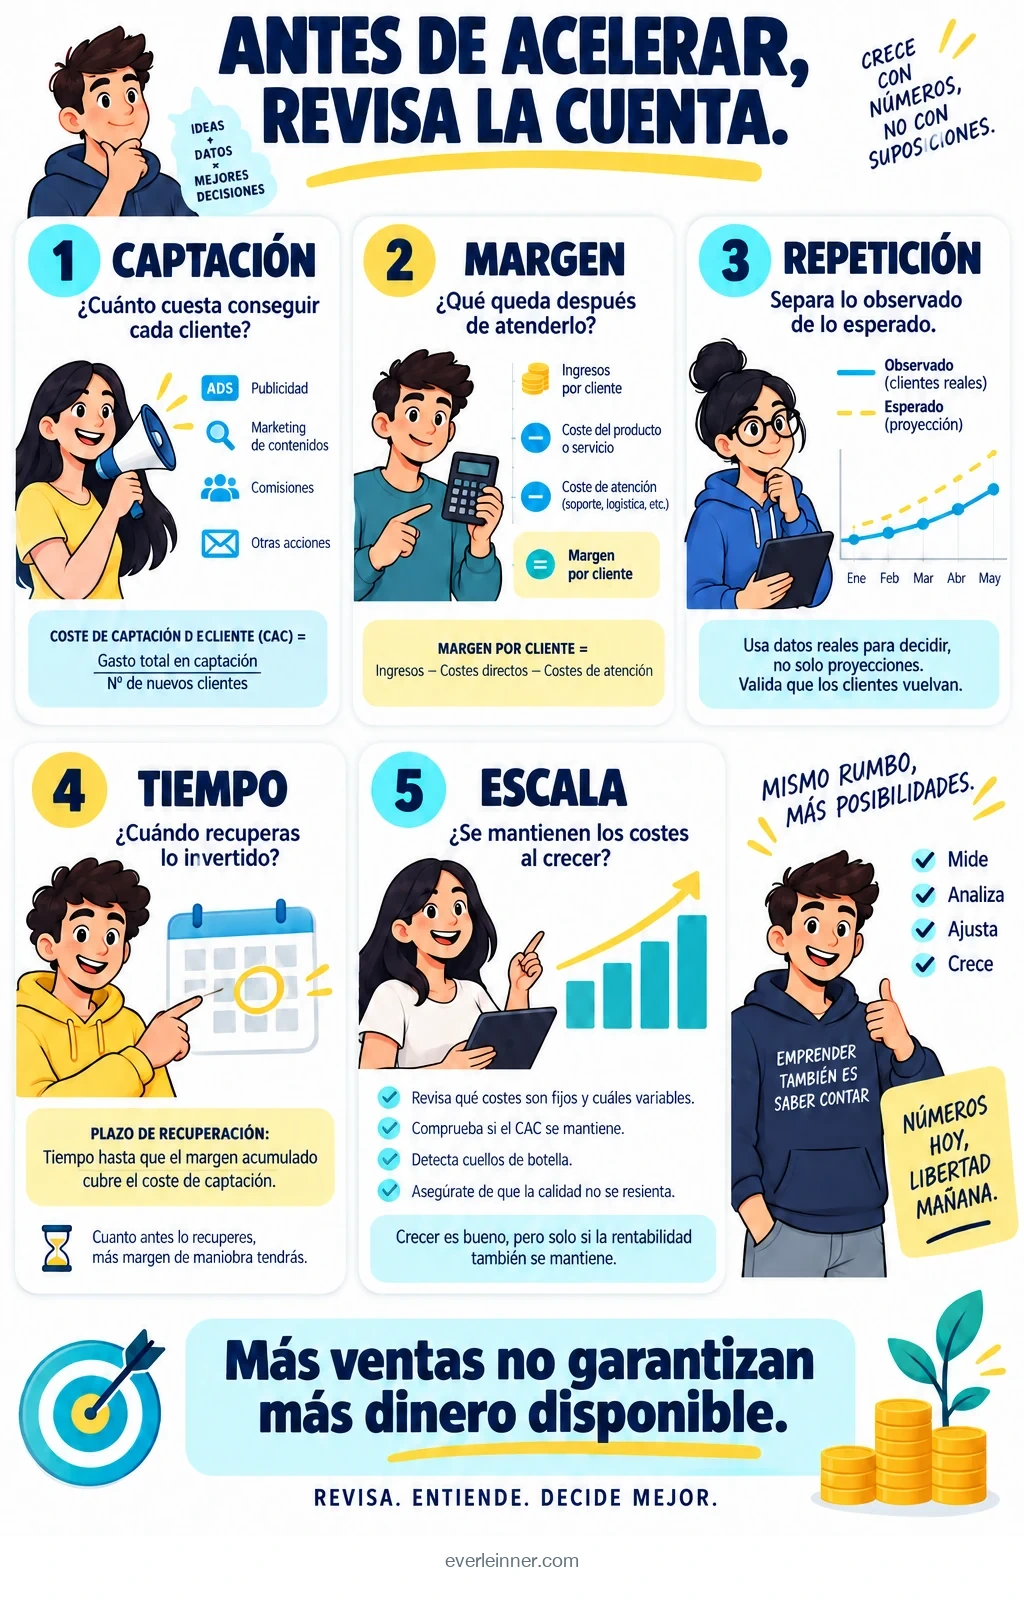
Por eso conviene separar tres preguntas: cuánto cuesta captar a un cliente, cuánto aporta después de los costes de atenderlo y cuándo se recupera lo invertido. No basta con comparar publicidad y facturación. Puedes vender mucho, trabajar más y disponer de menos caja.
Estas preguntas no exigen un modelo financiero complejo para empezar. Exigen definir qué estás contando y reconocer lo que todavía no sabes. Si no has observado recompra, la relación futura con ese cliente es una hipótesis, no un ingreso asegurado.
02 / LA SEMILLA DE ESTA IDEA
La fórmula necesita contexto.
En el bookpoint de ¿Tienes una Startup?, Iván recoge la relación entre coste de adquisición de cliente —CAC— y valor a lo largo de la relación —LTV—. El original menciona cuánto compra, con qué margen y cuánto repite; esa precisión es importante para no reducir el valor a facturación.[1]
La metáfora de una máquina que devuelve más de lo que introduces ayuda a comprender la intención. Sin embargo, no basta para declarar un negocio escalable. Falta saber si las cifras se sostienen al crecer, si el servicio puede entregarse y cuánto capital exige el camino.
También hay que matizar la idea de que un referido es gratuito. Puede requerir atención, incentivos, tiempo comercial o un trabajo previo de servicio. Que no compres un anuncio no convierte automáticamente la adquisición en coste cero.
03 / DEFINE ANTES DE CALCULAR
Una cifra útil tiene un perímetro.
David Skok plantea los unit economics junto al tiempo de recuperación del CAC y recuerda que sus referencias para SaaS son orientaciones, no reglas universales.[2] En un proyecto distinto no conviene copiar umbrales sin entender el modelo.
Para un cálculo inicial, divide los costes de captación atribuibles a un grupo de nuevos clientes entre esos clientes. Explica qué incluyes: campaña, trabajo comercial u otros recursos. Si una acción tarda en convertir, no mezcles alegremente gastos de un periodo con altas de otro.
Para estimar el valor económico de la relación, parte del margen esperado después de los costes relevantes de entregar el servicio. Si llamas LTV a ingresos, indícalo y no compares ese número con CAC como si ya fuese contribución disponible. Usa el mismo criterio al comparar canales.
Separa clientes por origen o momento cuando sus comportamientos difieran. Una media puede ocultar que un canal funciona y otro pierde dinero. Con pocas observaciones, presenta escenarios y dudas; varios decimales no compensan una hipótesis débil de permanencia.
04 / UNA CAMPAÑA PARA UN TALLER
La recompra todavía no ha ocurrido.
Imagina una campaña de un taller: 120 euros de captación y diez nuevos compradores. Es un ejemplo hipotético simplificado. El CAC de campaña es 12 euros. Cada plaza deja 9 euros después de los costes variables considerados. En la primera compra faltan 3 euros por cliente para recuperar la captación, antes de otros gastos.
El equipo afirma que todos repetirán una vez y que entonces habrá 18 euros de margen por cliente. La cuenta aritmética es posible, pero la repetición todavía no está observada. Si solo repite la mitad, el margen medio acumulado sería 13,50 euros bajo esos supuestos, no 18.
Además, el taller siguiente puede celebrarse meses después. Aunque finalmente se recupere la campaña, hoy hay materiales y espacio que pagar. El momento de cobro y pago importa tanto como la comparación acumulada.
La decisión no sale automáticamente de una fórmula. El equipo puede revisar precio, costes, captación o recurrencia y probar una mejora. Lo que no debería hacer es multiplicar el presupuesto apoyándose en una repetición imaginada como si fuese un dato.
05 / LLÉVALO A TU PROYECTO
Construye una cuenta que puedas discutir.
Elige un grupo reciente de clientes y reconstruye cómo llegó. Anota los costes que conoces y los que faltan, especialmente el tiempo de las personas. Empieza con una estimación explícita si no tienes un registro perfecto.
Mira el margen de la primera entrega y la repetición realmente observada. No extiendas una relación de dos meses a varios años sin señalar la incertidumbre. Pregunta qué cambiaría si los clientes comprasen menos o si captarlos exigiese más trabajo.
Añade una línea temporal sencilla de cobros y pagos. Una relación potencialmente rentable puede necesitar recursos para sostenerse antes de recuperar la inversión. También puede haber límites de capacidad que obliguen a aumentar costes.
Usa la cuenta para elegir qué probar, no para decorar una presentación. La mejora relevante puede ser atender mejor para retener, reducir una tarea costosa o dejar de invertir en un canal. Conserva el criterio de cálculo para poder comparar la siguiente prueba.
06 / APRENDIZAJES
Aprendizajes
- Facturación no es margen. Aclara qué costes restas al valor del cliente.
- La adquisición tiene más costes. Incluye el trabajo necesario, no solo anuncios.
- La permanencia es incierta. Separa recompra observada y esperada.
- El tiempo importa. Recuperar tarde exige sostener la caja.
- Las medias pueden ocultar diferencias. Compara grupos y canales con el mismo criterio.
07 / PREGUNTAS DETONANTES
Preguntas detonantes
- ¿Qué hemos incluido realmente en el CAC?
- ¿Nuestro LTV representa ingresos o margen?
- ¿Qué repetición hemos observado y cuál imaginamos?
- ¿Cuándo recuperamos el dinero de captar?
- ¿Qué ocurre con los números si duplicamos volumen?
08 / CONEXIONES
Para seguir aprendiendo
Crear valor y capturarlo son cosas distintas
Entiende cómo ingresos y costes se relacionan con el valor que entregas.
Leer bitácora →︎Financiar una empresa no es validar una idea
Calcula qué recursos y qué hito tendría sentido financiar desde esa economía.
Leer bitácora →︎Medir para decidir, no para decorar un informe
Revisa cómo se obtienen los datos que utilizas para estimar adquisición, margen y retorno.
Leer bitácora →︎Cómo se ha elaborado esta bitácora
Esta bitácora parte de los apuntes y reflexiones reales que Iván guardó en su Notion personal durante sus cuatro años en LEINN. Ese archivo se ha organizado en una base de 521 notas de conocimiento. Cada entrada toma un concepto de esa base y lo amplía con referencias, explicaciones e infografías para convertirlo en un recurso de aprendizaje.
Fuentes
- Apuntes y reflexiones del Notion personal de Iván
Semilla y alcance de lectura conservados en la trazabilidad editorial. Original conservado en el archivo personal; no disponible públicamente.
- David Skok · SaaS Metrics 2.0 ↗︎
Secciones unit economics, guidelines y recuperación leídas; no se adoptan umbrales universales.
Datos de la entrada
- Incorporada el
- 20 de septiembre de 2026
- Última revisión
- 20 de septiembre de 2026 · Versión 1
- Primera lectura recomendada
- 3.º de LEINN · Startup Creation
- Cuándo volver
- Antes de aumentar volumen cuando ya puedes estimar costes de adquisición, margen y repetición.
- Idioma
- Español
- Apoyo de IA
- OpenAI Codex · texto y edición; ImageGen · infografías
- Modelo
- Familia GPT-6; variante principal no expuesta por el cliente
- Estado
- Publicada en everleinner.com