01 / LA IDEA EN UN MINUTO
El precio necesita una explicación que puedas sostener.
Cuando te preguntan cuánto cuesta, es fácil responder pensando solo en no perder al cliente. Rebajas antes de que te lo pidan, añades trabajo para justificarte o das una cifra sin saber cuánto tiempo consumirá la entrega. La conversación parece comercial, pero debajo hay una decisión sobre cómo vais a trabajar.
Un precio conecta tres cuestiones distintas: qué necesita el cliente y qué alternativas tiene, qué vais a entregar y qué os cuesta hacerlo. Ninguna sustituye a las otras. Que algo os lleve muchas horas no demuestra que el cliente lo valore; que el cliente lo valore tampoco elimina vuestros límites de capacidad.
La confianza útil consiste en presentar una propuesta clara y escuchar la respuesta. Podéis defender el alcance sin fingir que ya conocéis el precio perfecto. Al empezar, parte del trabajo es comprobarlo con ofertas reales y revisar lo que ocurre después.
02 / DE UN CONSEJO A UNA DECISIÓN
Cobrar poco también puede esconder una mala estimación.
En una mentoría de segundo, Francisco Calderón me señaló que tendíamos a vendernos demasiado barato. Me animó a contar las horas de trabajo y a mostrar el precio con claridad.[1] El consejo respondía a un momento concreto del proyecto, no a una fórmula aplicable a todos los negocios.
En el caso del taller para BUO Brand documenté otra decisión: partir de 70 euros por hora y dos sesiones de al menos dos horas y media. El cálculo daba 350 euros; terminé presentando 347.[2] Es una experiencia real de fijación de precio, no una tarifa recomendada para otros LEINNers.
Lo interesante del caso es que había una entrega delimitada detrás de la cifra. Lo que conviene ampliar es todo lo que aquella cuenta no hace visible: preparación, coordinación, seguimiento y posibles cambios. Cinco horas delante del cliente no equivalen necesariamente a cinco horas de trabajo.
En el apunte también atribuía ventajas al número siete. No conservamos esa explicación como una regla demostrada. Tampoco convertimos el margen sugerido por el mentor en un mínimo universal. Antes de buscar una cifra psicológicamente atractiva, necesitamos entender la economía de la entrega.
03 / LO QUE QUEDA DESPUÉS DE VENDER
Ingresar no es lo mismo que ganar.
La guía de la Small Business Administration relaciona el punto de equilibrio con costes fijos, precio y costes variables: el volumen necesario depende de cuánto aporta cada venta después de sus costes variables.[3] La usamos como base de una distinción, no como una previsión exacta para vuestro proyecto.
En un servicio, separar esos costes requiere pensar cómo trabajáis. Una licencia mensual puede mantenerse aunque no vendáis; un desplazamiento puede aparecer por cada entrega. El trabajo del equipo también consume capacidad, aunque todavía no os paguéis un sueldo. Tratarlo como un recurso infinito permite aceptar encargos que después no podéis sostener.
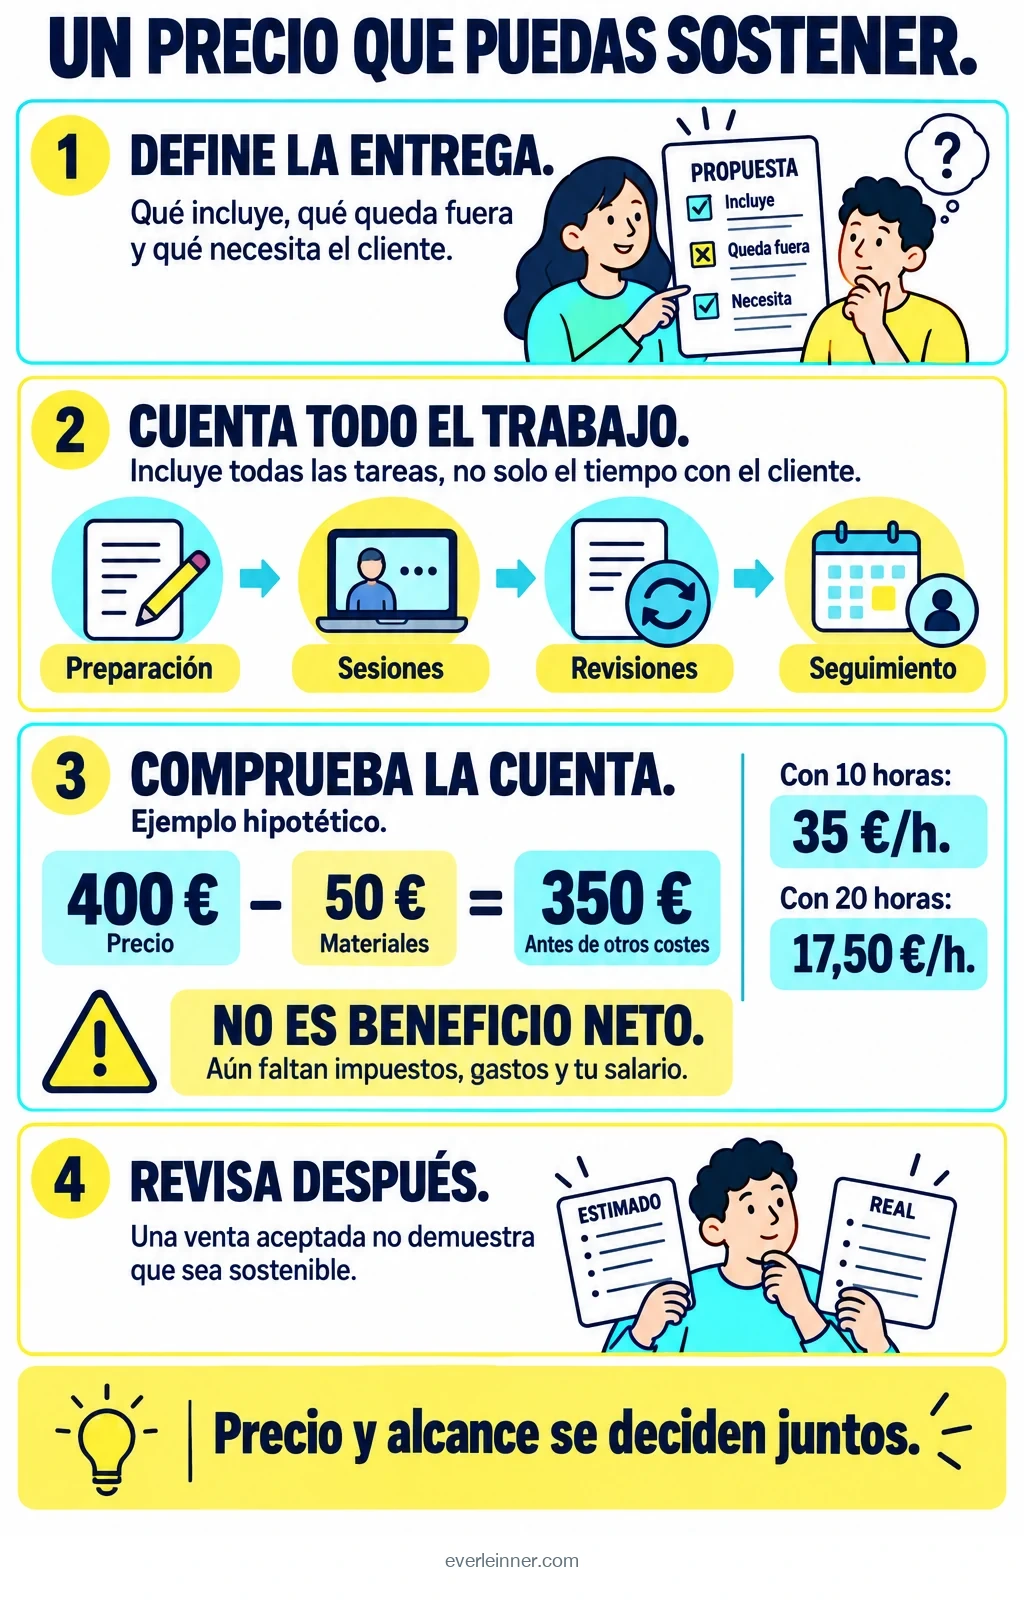
Imagina, como ejemplo hipotético, un taller vendido por 400 euros que requiere 50 euros de materiales y diez horas de trabajo total. Quedan 350 euros antes de otros costes: equivalen a 35 euros por hora de ese trabajo. No son beneficio neto ni salario limpio. Si al final consume veinte horas, esa misma cantidad equivale a 17,50 euros por hora.
La cuenta no decide por ti cuánto cobrar. Sirve para descubrir qué tendría que ser cierto para que la propuesta merezca la pena. Tal vez necesitas cambiar el formato, reducir personalización o cobrar más. También puedes decidir realizar una prueba por aprendizaje, dejando claro qué coste aceptas y por qué no será el funcionamiento habitual.
04 / HABLAR DEL PRECIO
Una objeción puede estar señalando algo distinto del dinero.
Si el cliente dice que es caro, todavía no sabes con qué lo está comparando. Puede tener otra oferta, no ver el resultado que propones, carecer de presupuesto o no considerar prioritario el problema. Preguntar qué esperaba y qué alternativa valora permite entender la diferencia sin convertir la conversación en una defensa personal.
Bajar la cifra manteniendo todo lo demás es una opción, pero tiene consecuencias. Si modificáis el alcance, explicad qué cambia: menos sesiones, otra profundidad o un plazo diferente. Evitad prometer el mismo trabajo por menos mientras confiáis en compensarlo con horas invisibles.
También hay momentos en los que no podéis dar un precio cerrado todavía. Podéis ofrecer un rango y explicar de qué depende, o acordar una fase inicial de diagnóstico. Lo que genera confusión es presentar como definitivo algo que después cambia por condiciones que ya conocíais.
Una oferta aceptada aporta información, pero no demuestra por sí sola que el precio sea sostenible. Necesitáis observar el esfuerzo real de entrega y las expectativas generadas. Una oferta rechazada tampoco demuestra automáticamente que debáis cobrar menos: quizá llegó a la persona equivocada o resolvía algo poco importante.
05 / LLÉVALO A TU PROYECTO
Revisa el último precio con el trabajo real delante.
Escoged una oferta reciente. Escribid qué prometisteis y comparadlo con lo que efectivamente hicisteis. Incluid preparación, reuniones, revisiones y seguimiento. Buscad dónde se amplió el trabajo sin que nadie tomara una decisión explícita.
Si todavía no habéis vendido, estimad una primera entrega acotada y señalad qué cifras son supuestos. No intentéis dar precisión falsa a una experiencia que aún no tenéis. Dejad un margen de maniobra y comprobad después dónde os equivocasteis.
Preparad una explicación breve del precio ligada al alcance. No hace falta justificar cada minuto al cliente, pero sí que pueda entender qué recibe, qué participación necesita y qué queda fuera. Acordad también cuándo se revisaría la propuesta si esas condiciones cambian.
Finalmente, separad la conversación comercial de vuestro valor personal. Que alguien no pueda o no quiera pagar una oferta no determina vuestra capacidad. Os devuelve información sobre esa combinación de cliente, problema, entrega y precio.
06 / APRENDIZAJES
Aprendizajes
- Precio y alcance van juntos. Una cifra sin una entrega delimitada se vuelve difícil de evaluar.
- El tiempo invisible también cuenta. Preparación y revisiones consumen capacidad aunque no se facturen aparte.
- Lo que queda no es beneficio neto. Hay que considerar costes adicionales y el esfuerzo total.
- Una objeción necesita contexto. No toda negativa se resuelve bajando el precio.
- Revisa después de entregar. La aceptación comercial no demuestra sostenibilidad.
07 / PREGUNTAS DETONANTES
Preguntas detonantes
- ¿Qué horas estamos dejando fuera de nuestra cuenta?
- ¿Con qué alternativa compara el cliente nuestra oferta?
- ¿Qué cambiaría en la entrega si bajáramos el precio?
- ¿Qué trabajo adicional aceptamos sin volver a acordarlo?
- ¿Estamos haciendo una prueba consciente o normalizando una pérdida?
08 / CONEXIONES
Para seguir aprendiendo
Crear valor y capturarlo son cosas distintas
Relaciona crear valor con ingresos y costes antes de fijar una cifra.
Leer bitácora →︎Negociar sin imponer ni ceder por miedo
Negocia condiciones a partir de una entrega y unos límites económicos claros.
Leer bitácora →︎Crecer no sirve si cada cliente te cuesta demasiado
Amplía el cálculo al coste de captar al cliente y al tiempo de recuperar ese gasto.
Leer bitácora →︎Cómo se ha elaborado esta bitácora
Esta bitácora parte de los apuntes y reflexiones reales que Iván guardó en su Notion personal durante sus cuatro años en LEINN. Ese archivo se ha organizado en una base de 521 notas de conocimiento. Cada entrada toma un concepto de esa base y lo amplía con referencias, explicaciones e infografías para convertirlo en un recurso de aprendizaje.
Fuentes
- Mentoría con Francisco Calderón · Octubre de 2022
Pasaje de precio contrastado. Recomendación contextual; se matiza el margen como regla universal. Original conservado en el archivo personal; no disponible públicamente.
- LP de propuesta de valor · Taller BUO Brand
Pasaje original de precio leído; 347 euros es un dato histórico, no una tarifa recomendada. Original conservado en el archivo personal; no disponible públicamente.
- U.S. Small Business Administration · Break-even point ↗︎
Base para distinguir costes fijos, variables y contribución. Ejemplo numérico propio y simplificado.
Datos de la entrada
- Incorporada el
- 20 de septiembre de 2026
- Última revisión
- 20 de septiembre de 2026 · Versión 1
- Primera lectura recomendada
- 1.º de LEINN · Changemaker
- Cuándo volver
- Antes de fijar el precio de un primer servicio o revisar un presupuesto.
- Idioma
- Español
- Apoyo de IA
- OpenAI Codex · texto y edición; ImageGen · infografías
- Modelo
- Familia GPT-6; variante principal no expuesta por el cliente
- Estado
- Publicada en everleinner.com